
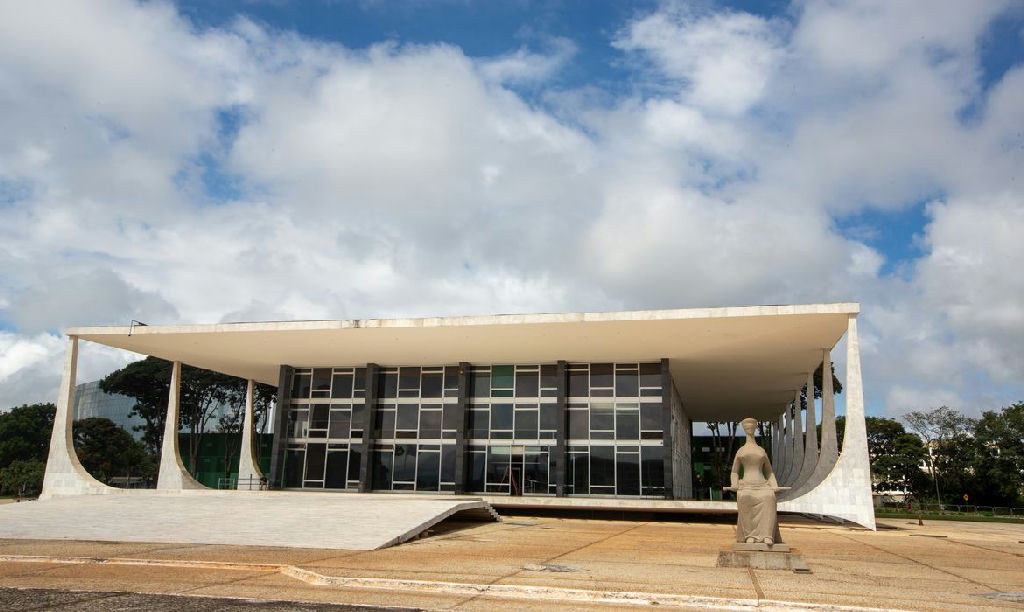
A mais alta corte do país, o Supremo Tribunal Federal (STF), proferiu uma decisão de grande relevância para o cenário tributário brasileiro nesta quarta-feira (7). Por maioria de votos, os ministros determinaram que os créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) não devem ser incluídos na base de cálculo do Programa de Integração Social (PIS) e da Contribuição para o Financiamento da Seguridade Social (Cofins). Essa deliberação, que já era aguardada por setores econômicos, representa um impacto estimado de R$ 16 milhões nas contas do governo federal, redefinindo a forma como empresas e fisco lidam com esses importantes tributos.
O Conceito de Créditos Presumidos de ICMS
Para compreender a dimensão da decisão do STF, é fundamental entender o que são os créditos presumidos de ICMS. Trata-se de um benefício fiscal concedido pelos governos estaduais e do Distrito Federal, com o objetivo de estimular determinadas atividades econômicas, setores ou regiões. Em essência, esses créditos permitem que as empresas reduzam o valor a ser pago de ICMS, funcionando como uma espécie de subsídio ou incentivo para a produção e comercialização de bens e serviços. Ao invés de um crédito real gerado por uma compra, ele é “presumido” pela legislação, visando desonerar a cadeia produtiva e, em tese, fomentar o desenvolvimento econômico.
A Trajetória do Caso no Supremo Tribunal Federal
O litígio que culminou nesta decisão histórica começou a tramitar no Supremo Tribunal Federal em 2014, evidenciando a complexidade e a longa duração das discussões tributárias no país. A União, por meio da Procuradoria-Geral da Fazenda Nacional (PGFN), defendia a inclusão dos créditos presumidos de ICMS na base de cálculo do PIS e da Cofins, argumentando que eles configurariam uma espécie de receita ou faturamento para as empresas. No entanto, a maioria dos ministros, por 7 votos a 4, divergiu desse entendimento, conforme noticiado pela Agência Brasil. A tese vencedora sustentou que esses créditos não se enquadram como receita ou faturamento empresarial, mas sim como uma renúncia fiscal do Estado, um incentivo que não gera riqueza nova para a empresa, e, portanto, não deveria ser tributado por PIS e Cofins.
O Precedente do Tribunal Regional Federal da 4ª Região
Antes de chegar ao STF, o caso já havia sido analisado pelo Tribunal Regional Federal da 4ª Região (TRF4), com sede em Porto Alegre. O TRF4 também havia se posicionado contra a inclusão dos créditos presumidos na base de cálculo do PIS/Cofins, compreendendo que tais créditos representam uma renúncia fiscal e não um acréscimo de receita para as empresas. A União, insatisfeita com essa interpretação, recorreu ao Supremo, buscando reverter a decisão e garantir a arrecadação que considerava devida. A confirmação do entendimento pelo STF reforça a jurisprudência que vinha se formando em instâncias inferiores.
Repercussões e a Tese Jurídica Vinculante
A decisão do STF não apenas resolve o caso específico em questão, mas estabelece uma tese jurídica de caráter vinculante, que deverá ser aplicada em todos os processos semelhantes que tramitam no país. A tese definida pela Corte é clara: “Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS”. Este entendimento pacifica a questão e oferece maior segurança jurídica para as empresas, que agora têm clareza sobre a não incidência desses tributos sobre os benefícios fiscais de ICMS. Para o governo federal, a perda de arrecadação de R$ 16 milhões, embora significativa, é um reflexo da interpretação constitucional sobre a natureza desses créditos.
Impacto para o Setor Produtivo e o Futuro da Tributação
A exclusão dos créditos presumidos de ICMS da base de cálculo do PIS/Cofins é uma notícia bem-vinda para o setor produtivo. Empresas que se beneficiam desses incentivos estaduais terão uma redução em sua carga tributária, o que pode se traduzir em maior competitividade, capacidade de investimento e, potencialmente, na geração de empregos. Em um contexto de discussões sobre a reforma tributária no Brasil, essa decisão do STF sublinha a importância de uma legislação fiscal clara e coerente, que evite a bitributação e promova um ambiente de negócios mais previsível. A complexidade do sistema tributário brasileiro frequentemente leva a disputas judiciais como esta, e cada decisão do Supremo contribui para moldar o arcabouço legal e econômico do país.
Manter-se informado sobre as decisões que moldam o cenário econômico e jurídico do Brasil é essencial para empresas e cidadãos. O Inova Carajás está comprometido em trazer as notícias mais relevantes, com análises aprofundadas e contexto que realmente importam. Continue acompanhando nosso portal para ter acesso a informações de qualidade, que vão além do noticiário superficial e ajudam a compreender os desdobramentos dos fatos que afetam o seu dia a dia e o futuro do país.